Imposto sobre consumo no Brasil pode chegar a 30%
TCU sugere alíquota de 11,3% para imposto federal em 2027, elevando carga total a 30% em 2033, acima da média da OCDE.
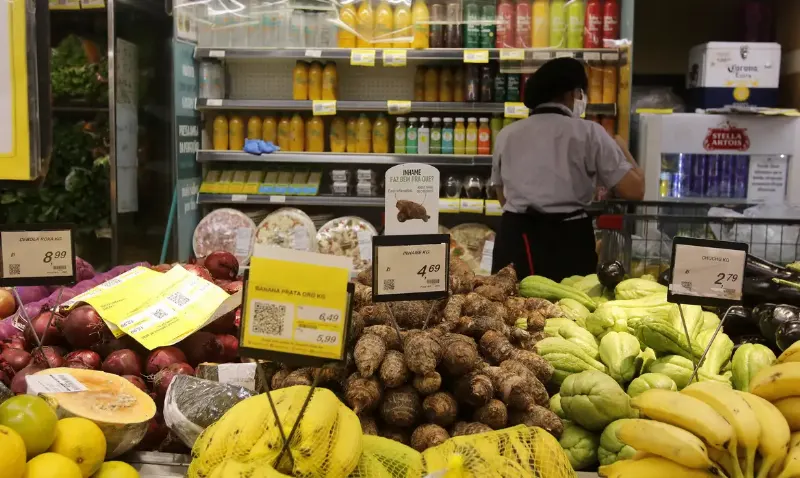
O Tribunal de Contas da União (TCU) aprovou uma sugestão para estabelecer a alíquota de referência da Contribuição sobre Bens e Serviços (CBS) em 11,3% a partir de 2027. Essa alíquota integra a reforma tributária que unifica impostos sobre consumo no país.
A proposta do TCU indica que, somando-se as contribuições federais, estaduais e municipais, a carga total do imposto sobre consumo alcançará pelo menos 30% em 2033, primeiro ano de cobrança integral. Esse percentual é superior às estimativas anteriores, que indicavam cerca de 9% para a CBS federal e um total próximo a 28% incluindo os tributos estaduais e municipais.
Atualmente, o governo federal estima que a tributação média sobre o consumo no Brasil atinge aproximadamente 34%, considerando o sistema atual complexo, com tributos embutidos que dificultam a transparência dos valores exatos cobrados.
Comparação internacional e impactos
Segundo dados da Tax Foundation, organização que analisa cargas tributárias globalmente, a média dos impostos gerais sobre consumo nos países da Organização para a Cooperação e Desenvolvimento Econômico (OCDE) é de 19,4%, significativamente inferior à projeção brasileira.
Especialistas e entidades do setor produtivo expressaram preocupação com o patamar elevado da alíquota proposta. A Confederação Nacional do Comércio (CNC) e a Associação Brasileira da Indústria de Alimentos (ABIA) temem um aumento da carga tributária que pode impactar as empresas e ser repassado aos preços finais aos consumidores.
Além disso, Paulo Skaf, presidente da Federação das Indústrias do Estado de São Paulo (Fiesp), destaca que o percentual aprovado pelo TCU ultrapassa a premissa da reforma de manter o nível atual de tributação, estimando que isso implicaria mais de R$ 100 bilhões em tributos adicionais já em 2027.
Motivações e desafios
A principal justificativa da reforma é preservar o mesmo nível de arrecadação ao substituir tributos como PIS, Cofins e parte do IPI, mantendo a carga sobre o consumo. Contudo, as exceções e benefícios fiscais concedidos a alguns setores elevam a alíquota para demais atividades não privilegiadas.
O modelo vigente de tributação "por dentro" (impostos embutidos no preço) será substituído por cobrança "por fora", com impostos separados em nota fiscal, aumentando transparência. Apesar disso, a concentração da carga no consumo mantém elevada a regressividade, prejudicando sobretudo os consumidores de menor renda.
O Senado tem até 15 de dezembro para definir o valor final da alíquota da CBS que entrará em vigor em 2027, completando o processo de implementação da reforma tributária.
Veja também
Novo não reconhece resultado da eleição presidencial
Em Política
Voto evangélico ajuda Flávio Bolsonaro no Centro-Oeste
Em Política
MP defende soma dos votos do Avante para cláusula de barreira
Em Política
Senado marcou para terça (3) a votação da PEC da Segurança Pública
Em Política
CNN Brasil informa cortes na Saúde em 2024, vídeo é antigo
Em Política
Comentários
Entre na sua conta e seja o primeiro a comentar esta matéria.