Banco Central propõe regras para transparência da venda de CDBs
Consulta pública do BC visa evitar conflitos de interesse na distribuição e melhorar transparência para investidores.
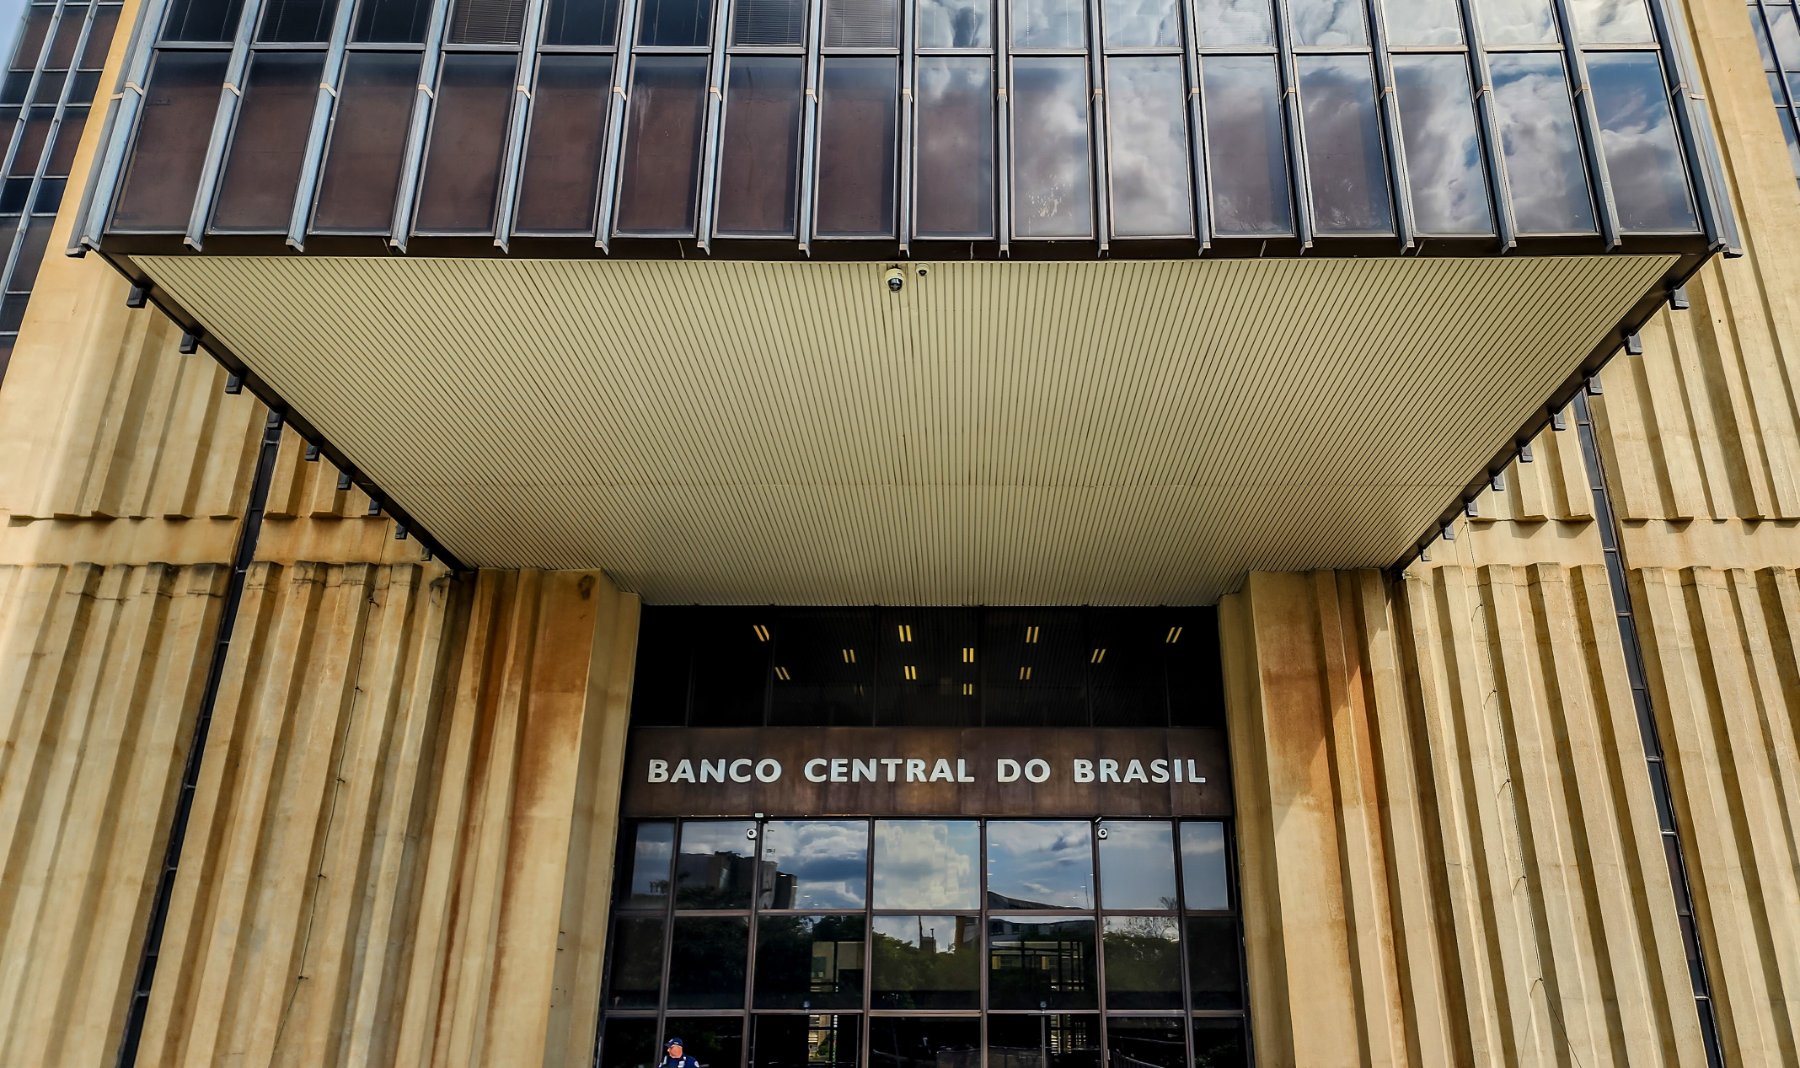
O Banco Central anunciou na última sexta-feira (23) o início de uma consulta pública destinada a estabelecer novas regras para a emissão e distribuição de Certificados de Depósito Bancário (CDBs). A proposta foi elaborada em conjunto com o Conselho Monetário Nacional (CMN), que inclui os ministros da Fazenda, do Planejamento e o presidente do BC.
O objetivo principal é aumentar a transparência para os investidores e reduzir conflitos de interesse entre instituições financeiras, corretoras e clientes, evitando episódios como o "caso Master", no qual houve distribuição massiva de títulos de alto risco para pessoas físicas por meio de poucas corretoras.
Mudanças propostas e foco na transparência
Entre as medidas previstas, destaca-se a obrigatoriedade de maior visibilidade da remuneração paga às corretoras ou bancos que comercializam os títulos. A remuneração variável também será vinculada à performance dos papéis, estabelecendo um equilíbrio entre ganhos fixos e variáveis, com possibilidade de redução total da parcela variável em casos de comportamentos inadequados ou resultados que não atendam aos interesses dos clientes.
Hoje, as taxas para distribuição de CDBs são acordadas entre emissores e distribuidores conforme demandas específicas. No caso citado da Master, a remuneração estava significativamente acima da média, o que deverá ser proibido pelas novas regras.
Além disso, a proposta requer que todas as informações sejam atualizadas regularmente e disponibilizadas tanto ao Banco Central quanto aos investidores finais, fortalecendo a confiança e promovendo um mercado mais justo e eficiente.
Contexto e impactos do caso Master
O Banco Master oferecia CDBs com remuneração de até 140% do CDI, superior aos cerca de 115% do CDI pagos por outros bancos médios. Para maximizar os investimentos dentro do limite de cobertura do Fundo Garantidor de Crédito (FGC) de R$ 250 mil por investidor, as corretoras ajudavam a calcular valores para não ultrapassar esse teto, conforme documentos analisados pela Folha.
Comissões para assessores financeiros no caso Master superavam 4% do valor investido no vencimento, muito acima da média da indústria, que chega a 0,5% ao ano. A emissão exagerada desses CDBs para sustentar uma estrutura fraudulenta resultou em prejuízo superior a R$ 40 bilhões ao FGC, obrigando bancos parceiros a adiantar contribuições para recompor o fundo, que assegura a estabilidade do sistema financeiro.
Rigor maior nas garantias e liquidez
Paralelamente, o BC endureceu as normas para instituições que captam recursos com garantia do FGC, exigindo que tais recursos sejam lastreados por ativos de alta qualidade, como títulos públicos, operações de crédito ou depósitos compulsórios. Também foi ampliada a aplicação do Índice de Liquidez de Curto Prazo para incluir instituições de porte médio e pequeno, garantindo reservas suficientes para enfrentar períodos de estresse financeiro.
O cronograma de implantação dos novos critérios prevê início das regras em 1º de janeiro de 2028, com prazo até 30 de junho do mesmo ano para adaptação das instituições.
O Banco Central informa que o mercado pode enviar contribuições à consulta pública até 24 de janeiro de 2027, reforçando o compromisso de construir regulamentos que protejam os investidores e aprimorem a integridade do sistema financeiro brasileiro.
Veja também
Comentários
Entre na sua conta e seja o primeiro a comentar esta matéria.