Reforma tributária: CBS e IBS começam a valer em janeiro de 2027
Novos tributos da reforma tributária substituem impostos atuais e terão recolhimento inicial opcional em fevereiro de 2027.
O secretário da Receita Federal, Robinson Barreirinhas, confirmou que os novos tributos Contribuição sobre Bens e Serviços (CBS) e Imposto sobre Bens e Serviços (IBS) terão vigência a partir de janeiro de 2027. Esses impostos fazem parte da reforma tributária e substituem impostos federais, estaduais e municipais incidentes sobre o consumo.
O governo propôs ao Congresso Nacional que o primeiro recolhimento da CBS seja feito somente em fevereiro de 2027. Essa medida será opcional, permitindo que as empresas possam calcular os valores referentes a janeiro e ajustá-los no mês seguinte.
Como será a adaptação das empresas
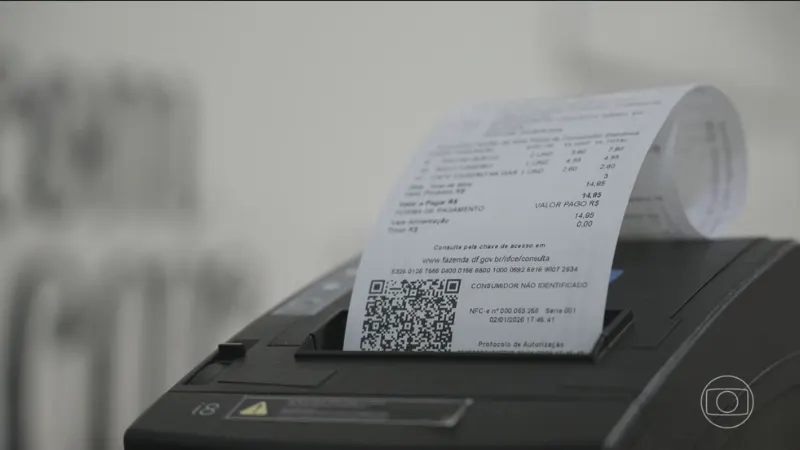
A primeira etapa da implementação vai atingir empresas que não são do Simples Nacional e que emitem documentos fiscais eletrônicos, como Nota Fiscal Eletrônica (NF-e), Nota Fiscal de Consumidor Eletrônica (NFC-e) e Conhecimento de Transporte Eletrônico (CT-e). Esses documentos passam a ter campos para informar dados do IBS e da CBS.
Além disso, o cronograma prevê inclusão dos novos campos em documentos usados para transporte de passageiros, fornecimento de energia e cobrança de pedágios. A Nota Fiscal de Serviço Eletrônica (NFS-e), usada por prestadores de serviços, iniciou a inclusão dos novos campos em outubro de 2026 para a maior parte dos serviços tributados pelo ISS, enquanto empresas no Simples Nacional começam em janeiro de 2027.
Fase de transição e flexibilização
Durante 2026, as empresas que cumprirem as obrigações fiscais relativas à CBS e IBS não precisarão pagar os tributos imediatamente. Caso seja necessário recolher valores testes, a legislação prevê compensação com outros tributos federais, evitando aumento permanente da carga tributária nesse período.
A Receita Federal e o Comitê Gestor do IBS suspenderam temporariamente a exigência de preenchimento obrigatório e a rejeição automática das notas fiscais com informações inconsistentes sobre os novos impostos. Não haverá aplicação imediata de multas; empresas receberão notificações para regularização em até 60 dias. Essa flexibilização é transitória e fundamental para preparar as companhias para as futuras obrigações definitivas.
Implicações para consumidores e empresas
Para o consumidor, a mudança inicial será a forma como os impostos aparecerão nas notas fiscais, trazendo informações sobre IBS e CBS. A substituição dos tributos atuais ocorrerá de forma gradual até 2033.
O advogado tributarista Mateus Pontalti aconselha que as empresas iniciem a preparação tecnológica e administrativa para evitar custos e riscos maiores com eventuais correções futuras no sistema, cadastros e processos internos.
O novo modelo do Imposto sobre Valor Agregado (IVA), representado pelos tributos CBS e IBS, visa simplificar e unificar a cobrança de impostos sobre o consumo, substituindo vários tributos federais, estaduais e municipais atuais. A implementação ocorrerá em etapas conforme cronograma definido pela reforma tributária.
Veja também
Governo fecha com Senado ajuste fiscal que pode cortar R$ 60 bilhões em 2027
Em Política
Argo X marca novo estilo da Fiat e será produzido em Betim em 2026
Em Economia
Uber é notificada por relatos de motoristas que recusam passageiros por política
Em Economia
Empresas do Simples ganham até março para emitir notas fiscais eletrônicas
Em Política
Alíquota do novo imposto sobre consumo pode cair de 11,3% para 8,5% em 2027
Em Política
Comentários