Alíquota do novo imposto sobre consumo pode cair de 11,3% para 8,5% em 2027
Receita Federal estima que, sem benefícios aprovados, imposto sobre consumo do governo reduz de 11,3% para 8,5% em 2027.
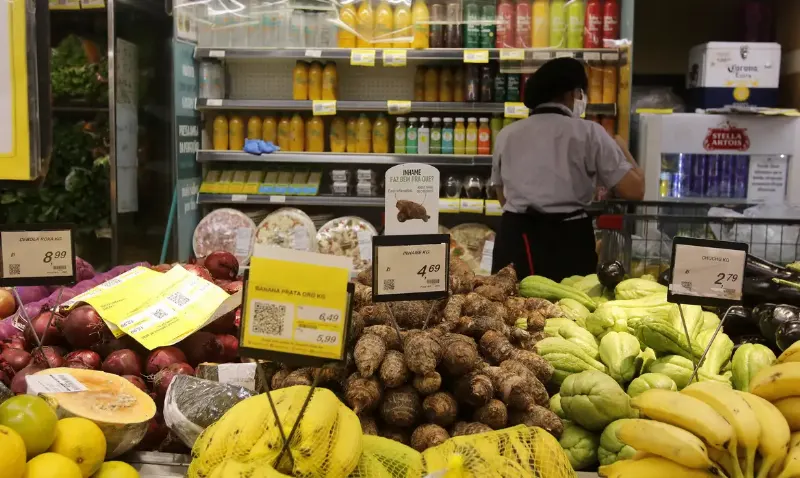
A Receita Federal estima que a alíquota do futuro imposto sobre consumo do governo federal poderá ser reduzida para 8,5% em 2027, caso não sejam aprovados no Congresso Nacional benefícios para produtos e setores da sociedade.
Essa projeção foi informada pelo secretário da Receita Federal, Robinson Barreirinhas, que destacou que o Tribunal de Contas da União (TCU) havia proposto uma alíquota de 11,3% para a Contribuição sobre Bens e Serviços (CBS) no próximo ano. O Senado terá a responsabilidade de aprovar o valor final da alíquota, que será cobrada a partir de 2027, com prazo máximo até 15 de dezembro para essa decisão.
Premissas para cálculo da alíquota
Para definir o valor da CBS, técnicos do TCU estimaram o montante que seria arrecadado com os impostos que deixarão de existir no fim de 2026, já que uma das premissas da reforma tributária sobre o consumo visa manter o patamar atual da carga tributária.
A CBS substituirá os tributos federais Programa de Integração Social (PIS), Contribuição para Financiamento da Seguridade Social (Cofins), além de uma parte do Imposto sobre Produtos Industrializados (IPI). Enquanto PIS e Cofins serão extintos em 2026, o IPI continuará sendo cobrado, mas apenas para produtos fabricados na Zona Franca de Manaus, embora com tributação efetiva para todo o país.
Impacto dos benefícios aprovados pelo Congresso
A inclusão de benefícios e exceções à alíquota cheia aprovadas durante a tramitação da reforma no Congresso é uma das causas para a elevação da tributação estimada para os futuros impostos sobre consumo.
Dentre esses benefícios, aprovados pelo Legislativo, estão alíquota zero para a cesta básica — incluindo proteínas, medicamento e dispositivos médicos — que especialistas indicam beneficia mais a população de maior renda. Também foram aprovadas alíquotas reduzidas para serviços de educação e saúde, produções culturais e artísticas nacionais, atividades esportivas e diversas profissões regulamentadas.
A reforma também prevê a cobrança do Imposto sobre Bens e Serviços (IBS) estadual e municipal, com alíquotas iniciais marginais de 0,1% em 2027 e 2028. A partir de 2029, esses impostos serão aumentados gradualmente até 2032, iniciando a cobrança integral em 2033, quando a soma da tributação federal, estadual e municipal poderá ultrapassar 30%, o que configuraria uma das maiores alíquotas do mundo para o consumo.
Sistema tributário atual e a mudança com a reforma
O governo federal afirma que os impostos sobre consumo vigentes hoje no país chegam a uma tributação média de cerca de 34%, porém o sistema atual é complexo, com várias exceções e tributos que incidem em cascata.
Esse modelo, no qual o imposto incide sobre outro imposto (“por dentro”), dificulta a identificação clara da carga tributária embutida nos preços dos produtos e serviços. A reforma tributária pretende simplificar essa cobrança, passando a tributar por fora, com os impostos destacados separadamente nas notas fiscais.
Veja também
Lula diz na COP31 que Brasil tem maior autoridade para tratar de clima
Em Política
Congresso aprova uso de R$ 26 bilhões em empréstimos para Bolsa Família
Em Política
Ministério da Justiça derruba 348 perfis no Instagram que divulgavam apostas ilegais
Em Política
STF prorroga por 60 dias inquérito que investiga Ciro Nogueira no caso Master
Em Política
Lula mantém confiança em André Rodrigues apesar de desgaste na PF
Em Política
Comentários